У червні 2026 р. курс акцій Orlen знизився з близько 148 злотих до приблизно 124 злотих, тобто майже на 15 відсотків, а капіталізація компанії зменшилася приблизно на 20 млрд злотих. Паралельно нафта Brent відступила з майже 120 дол. за барель у березні, за різними оцінками, до рівнів нижче 80 дол. після сигналів про домовленість США–Іран і відкриття Ормузької протоки. Зв’язок між цими рухами описував зокрема галузевий сервіс wnp.pl.
Це не історія про «занепад концерну». Це механізм оцінки: ринок спершу оцінює майбутній прибуток від нафти, газу та пального, а вже потім додає регуляторний, інвестиційний і політичний ризик. Коли ці припущення змінюються, ціна акції може впасти навіть тоді, коли доходи лишаються високими.
Нижче розбираємо, чому акції Orlen падають у конкретних епізодах, від чого залежить цей рух і що з цього випливає для вас як власника акцій — без прогнозів і без порад, що купувати.
1. Чому акції енергетичних і паливних компаній втрачають у вартості?
Паливна компанія заробляє на переробці нафти, продажу пального, видобутку вуглеводнів і — дедалі частіше — на енергії. Інвестори платять за очікуваний потік прибутку з цих видів діяльності. Коли ринки припускають, що цей потік буде меншим або більш невизначеним, курс падає. Для цього не потрібне банкрутство. Достатньо зміни припущень.
Тиск частково циклічний, а частково структурний. Циклічний випливає з коливань цін на нафту, газ і нафтопереробних марж. Структурний — з енергетичної трансформації: європейські цілі щодо викидів, дозволи на викиди CO₂, норми для біопалива та очікування, що попит на викопне пальне в Європі в довгостроковій перспективі слабшатиме. Orlen у стратегії до 2035 р. зафіксував відхід від вугілля в енергетиці до 2030 р., ціль 12,8 ГВт потужностей ВДЕ та сукупні капіталовкладення 350–380 млрд злотих. Така програма зменшує залежність компанії лише від заправних станцій, але в короткому періоді означає високі інвестиції та невизначену віддачу.
До цього додається регуляторний ризик. У 2026 р. уряд працював над податком на надзвичайний прибуток від пального. В оцінці регуляторного впливу сукупні надходження оцінювали приблизно в 5 млрд злотих, з яких істотну частину приписували Orlen. Сам проєкт не обов’язково набуде чинності в первісному вигляді — закон передали на попередній контроль — але сам факт, що держава може забрати частину прибутку, знижує премію, яку інвестори готові платити за акції.
Коротко. Паливні акції падають, коли ринок очікує нижчих марж, вищих податків або дорожчої трансформації. Це оцінка ризику, а не вирок якості станцій чи НПЗ.
2. Що відбувається в специфічній ситуації Orlen?
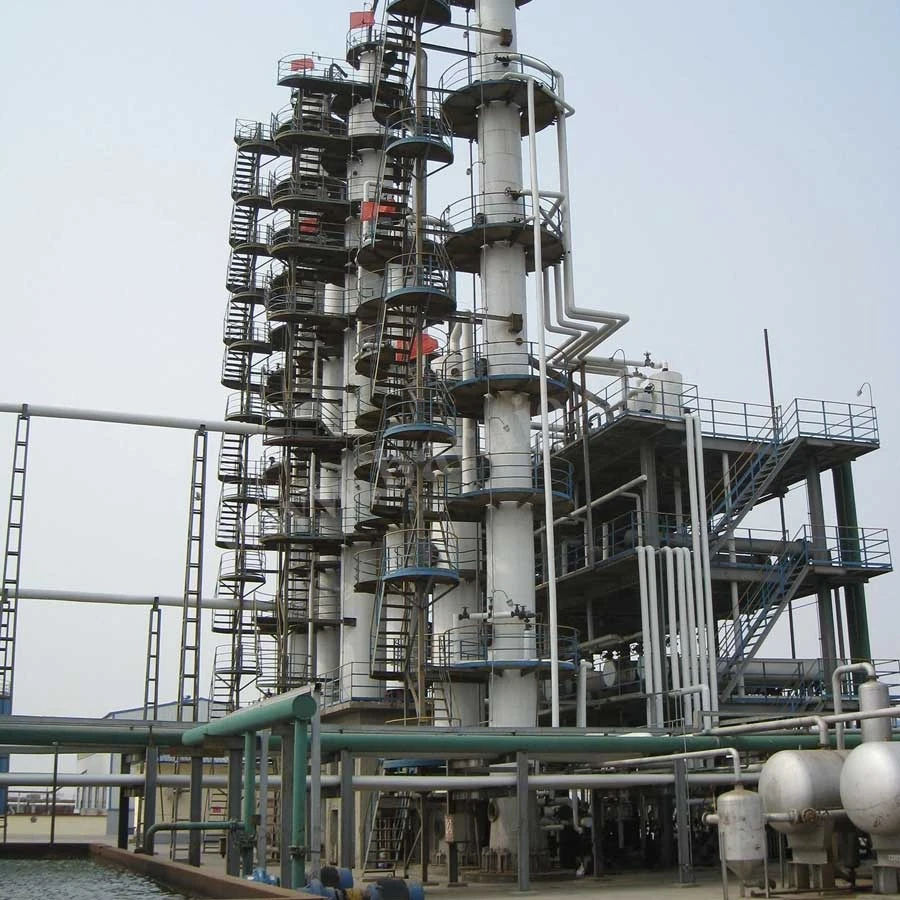
Orlen не є чистим «прокси» на нафту. Має НПЗ у Польщі, Чехії та Литві, мережу станцій, видобуток, газ, енергетику та нафтохімію. Окремі сегменти по-різному реагують на той самий шок. Падіння котирувань нафти знижує результат видобутку. Водночас дешевша нафта може поліпшити результат НПЗ, якщо ціни готового пального падають повільніше за сировину. Навпаки: дорога нафта за слабкого попиту на хімію стискає нафтохімію.
У 2025 р. група Orlen мала близько 267,8 млрд злотих доходів і чистий прибуток порядку 2,5–2,6 млрд злотих після списань. Fitch Ratings у березні 2026 р. підтвердив рейтинг BBB+ зі стабільним прогнозом, але вказав два конкретні навантаження: нафтохімія у 2025 р. генерувала від’ємну EBITDA, а проєкт Olefiny III у Плоцьку (перейменований на «Нову хімію») у грудні 2024 р. зупинили й скоротили через зростання витрат і проєктні проблеми. Списання з цього приводу рахували мільярдами злотих. Це не втрата готівки з рахунку, а сигнал, що частина інвестицій не окупиться в передбаченому темпі.
У 2026 р. операційні результати були помітно сильнішими. У I півріччі чистий прибуток групи становив 15,9 млрд злотих, а в II кварталі EBITDA LIFO сягнула 13,9 млрд злотих за доходів 76,5 млрд злотих. Водночас компанія проводила ремонтні простої в Плоцьку, що знижувало переробку, і зберігала план капіталовкладень порядку 36 млрд злотих на весь рік. Сильний результат автоматично не знімає дисконту за політичний ризик і за масштаб capex.
Важливо. Курс реагує на те, що ринок вважає стійким. Одноразово хороший квартал піднімає ціну слабше, ніж зміна очікувань щодо марж, податку чи інвестицій на наступні роки.
3. Як ринок оцінює ризик і перспективи компанії?
Ціна акції — це не «вартість майна» в обліку. Це точка, у якій хтось хоче купити, а хтось продати, за припущень про майбутній прибуток. Найпростіший фільтр — показник ціна/прибуток (P/E): ціна акції, поділена на прибуток на акцію. За курсом близько 163 злотих у вересні 2026 р. і сильним результатом за перше півріччя P/E за поточними даними знижувався до близько 12–15. За самим 2025 р., обтяженим списаннями, той самий показник виглядав значно гірше. Інвестори тому дивляться на «очищений» прибуток і на те, чи його можна повторити.
Другий фільтр — очікування. Якщо нафта падає зі 120 до 80 дол., моделі знижують прогнозований прибуток від видобутку і — за слабших марж — від НПЗ. Фонди зменшують вагу компанії в портфелі. Продаж не потребує поганих новин від компанії; достатньо, що попередня ціна «закладала» дорожчу нафту.
Третій фільтр — премія за ризик країни та власника. Держава залишається ключовим акціонером. Ринок додає можливість вищого дивіденду (це плюс для готівки в кишені) та можливість збору, контролю цін на пальне чи інвестиційного тиску (це мінус для вільних коштів). У червні 2026 р. загальні збори затвердили рекордні 8 злотих на акцію, разом 9,29 млрд злотих. Така виплата підвищує привабливість паперу, але не захищає курс, коли водночас падає ціна нафти.
На практиці це виглядає так: хтось купує пакет по 148 злотих, розраховуючи на збереження високих марж з весни. Після геополітичної домовленості нафта дешевшає, аналітики ріжуть припущення, а заявки на продаж опускаються нижче 130 злотих. Паперовий мінус з’являється за один тиждень. Якщо той самий інвестор тримав акції в день дивіденду 18 червня 2026 р., на рахунок усе одно надійшло 8 злотих за штуку. Курсовий збиток і дивіденд — це два різні рахунки: перший є оцінкою, другий — переказом.
4. Коли енергетичні акції зростають, а коли падають?
Паливно-енергетичний сектор є циклічним. Курс зростає, коли зростає очікуваний прибуток на одиницю. Падає, коли цей прибуток ставлять під сумнів. Для Orlen ключові чотири важелі.
- Ціна нафти Brent і газу — вища нафта підтримує видобуток, але підвищує вартість сировини на НПЗ.
- Нафтопереробна маржа (спред між нафтою і пальним) — у I половині 2026 р. показник маржі CEE компанії сягав близько 14,5–14,9 дол. на барель проти близько 10 дол. роком раніше.
- Курс USD/PLN — нафта і багато продуктів котируються в доларі; міцніший злотий зменшує злотовий прибуток від експорту та від оцінки запасів.
- Політичні рішення — податок на надзвичайний прибуток, програма максимальних цін на пальне, тиск на дивіденд.
Ці важелі діють одночасно і часто в протилежних напрямах. У лютому 2026 р. модельна нафтопереробна маржа обвалилася приблизно на 60 відсотків за два місяці, до 8,8 дол. на барель у січні. Пізніше, після ескалації на Близькому Сході, нафта і маржі знову пішли вгору: у II кварталі середня Brent становила близько 104 дол. Курс акції пішов за цим маятником — після червневої корекції повернувся в район історичних максимумів, 14 вересня 2026 р. закрившись на 162,60 злотих за капіталізації близько 189 млрд злотих.
| Ситуація | Що зазвичай відбувається з прибутком | Типова реакція курсу |
|---|---|---|
| Нафта різко падає (напр. 120 → 80 дол.) | Слабший видобуток, ризик нижчих марж | Швидка переоцінка, як у червні 2026 р. |
| Нафта дорога, пальне дорожчає швидше за сировину | Високі маржі НПЗ і роздробу | Зростання курсу, але також ризик збору |
| Міцний злотий щодо долара | Нижчий результат у PLN від доларової діяльності | Тиск на котирування попри стабільну нафту |
| Великий capex і списання (нафтохімія, «Нова хімія») | Менше вільної готівки, гірший бухгалтерський прибуток | Вищий дисконт за ризик виконання |
Хибне уявлення полягає в тому, що «нафта вгору = Orlen завжди вгору». Компанія переробляє нафту, продає пальне в роздробі під ціновим тиском і веде енергетику. Прибуток залежить від спредів, валютного курсу та регулювання, а не від самого заголовка про барель.
5. Чи падіння ціни акції означає проблему для звичайного акціонера?
Падіння курсу — це падіння оцінки вашого пакета на брокерському рахунку. Доки ви не продали, це нереалізований збиток. Він не змінює кількість наявних акцій і — сам по собі — не скорочує вже затверджений дивіденд.
Дивіденд за 2025 р. становив 8,00 злотих на акцію. За 100 штук це 800 злотих брутто, до податку Бельки 19 відсотків. День дивіденду припав на 18 червня, виплата — 25 червня 2026 р. Хто купив папір після цього дня, права на цю траншу вже не мав. Політика компанії передбачає щорічне зростання гарантованого дивіденду на 0,15 злотих та можливість доплати до 25 відсотків операційних потоків після витрат на фінансування. Це не обіцянка постійної суми назавжди. Якщо прибуток і готівка впадуть, загальні збори можуть затвердити менше.
Приклад. Пакет 200 акцій, куплений по 148 злотих, коштував 29 600 злотих. За 124 злотих він коштував 24 800 злотих — 4 800 злотих мінусу в оцінці. Якщо акції були на рахунку 18 червня, на рахунок надійшло 1 600 злотих дивіденду брутто (бл. 1 296 злотих після 19 відсотків податку). Оцінка і переказ — дві окремі події.
Горизонт має значення. За горизонту кількох тижнів головне — нафта і настрій на WIG20. За горизонту кількох років важливі: здатність утримувати дивіденд, вартість трансформації, рентабельність нафтохімії та те, чи держава залишить компанії частину надзвичайного прибутку. Падіння курсу буває переоцінкою циклу, а буває й жорсткою оцінкою стійкого погіршення марж. Сам графік цього не вирішує — вирішують результати та регуляторні рішення після факту.
Найчастіші запитання
Які конкретні проблеми Orlen тягнуть курс униз?
У спадних епізодах повторюються ті самі теми: різке падіння цін на нафту, ерозія нафтопереробних марж, невизначеність податку на надзвичайний прибуток, високі капіталовкладення та слабша нафтохімія. До цього додаються ремонтні простої, які тимчасово ріжуть переробку. Жоден із цих чинників окремо не «псує» компанію. Разом вони змінюють очікувану норму дохідності.
Чи падіння ціни завжди поганий знак?
Ні. Іноді ринок реагує на зовнішній чинник — нафту, долар, глобальну відразу до ризику — а операційні результати лишаються солідними. Іноді падіння виявляє, що попередня ціна закладала надто високі маржі. Недооціненість і погіршення бізнесу на графіку виглядають однаково. Різницю видно лише в наступних квартальних звітах і в дивідендній політиці.
Як нафта і валюта входять у результат?
Нафта в доларах підвищує доходи видобутку і вартість сировини НПЗ. Маржа — це різниця. Курс USD/PLN перераховує цей результат у злоті. За 3,66 злотих за долар у II кварталі 2026 р. зміцнення злотого діяло вниз на частину доларового результату. Для вас це означає, що саме зростання ціни бареля не гарантує зростання прибутку на акцію.
Що з дивідендом, коли курс падає?
Затверджений дивіденд є зобов’язанням компанії перед особами, які мали акції в день дивіденду. Падіння курсу після цього дня не скасовує переказ. Наступна транша залежить від прибутку, потоків і рішення загальних зборів наступного року. Дивідендна дохідність (дивіденд, поділений на поточний курс) зростає, коли курс падає — але це математика, а не обіцянка вищої виплати.
Слабкість паливної галузі — це епізод чи структурна зміна?
Обидва рівні діють одночасно. Коливання нафти і марж є циклічними і можуть розвернутися за місяці, що показав 2026 р. Енергетична трансформація, норми викидів і фіскальна політика щодо паливних концернів є стійкими. Тому курс Orlen і надалі буде більш мінливим, ніж курс компанії з регульованим, передбачуваним доходом.
Що далі
Якщо ви тримаєте акції і падіння вас непокоїть, перевірте у брокера день придбання і те, чи належав вам дивіденд 8 злотих. Порівняйте паперовий мінус із можливим переказом. Це займає кілька хвилин і впорядковує рахунок.
Якщо лише розглядаєте вхід, прочитайте останній періодичний звіт компанії та рішення загальних зборів про дивіденд — не заголовок про денну зміну курсу. Зверніть увагу на EBITDA LIFO, капіталовкладення та коментар про маржу CEE і про регуляторний ризик. Документи є на сторінці для інвесторів.
Якщо вам потрібна готівка протягом тижнів, ставтеся до Orlen як до циклічного паперу: корекція порядку 10–15 відсотків за стрибка нафти чи податку не є рідкістю. Вартість угоди на GPW зазвичай — комісія брокера порядку частки відсотка вартості угоди; більшою ціною буває поспіх.
Якщо горизонт у вас багаторічний, стежте за трьома цифрами з наступних звітів: прибуток після списань, чистий борг до EBITDA (у 2026 р. компанія показувала рівні близькі до 0,1x) та суму дивіденду на акцію. Саме вони, а не окрема сесія, описують, чи падіння курсу було лише оцінкою циклу.